

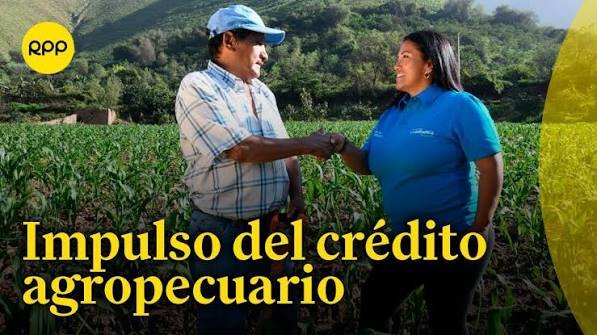
La producción agropecuaria requiere inversiones que suelen realizarse mucho antes de recibir ingresos. La compra de insumos, la renovación de cultivos y el acceso a nuevos mercados demandan financiación oportuna y ajustada a los ciclos productivos. Sin embargo, apenas dos de cada diez adultos en las zonas rurales acceden al crédito formal.
Ampliar ese acceso es una prioridad para el sector bancario y una condición para fortalecer la actividad de los cerca de dos millones de productores agropecuarios del país. Este objetivo exige coordinación entre las autoridades que definen la política pública y las entidades que financian al campo. En ese marco, sostuvimos un diálogo con el Ministerio de Agricultura y Finagro sobre las iniciativas del Gobierno y las propuestas del sector bancario para impulsar el crédito agropecuario y el desarrollo rural.
La primera iniciativa consiste en estructurar un sistema de crédito integrado que aproveche los encadenamientos productivos para llegar a los pequeños agricultores. En este esquema, la banca financiaría a una empresa ancla, generalmente una agroindustria, que canalizaría los recursos hacia los productores a quienes compra sus cosechas. El conocimiento que estas empresas tienen de sus proveedores, su ubicación y su capacidad productiva facilitaría la evaluación del riesgo y permitiría atender a agricultores que hoy encuentran barreras por falta de historial crediticio o garantías. La empresa ganaría mayor certeza sobre su abastecimiento y los productores podrían acceder a financiación en mejores condiciones. Para hacer viable esta propuesta sería necesario trabajar de manera articulada con el Ministerio de Agricultura, el Fondo Nacional de Garantías, Finagro y el sector privado.
La segunda iniciativa busca dar mayor flexibilidad a los productores cuando la volatilidad cambiaria, el fenómeno de El Niño o el reciente terremoto afecten sus ingresos y su capacidad de pago. Para avanzar en ella, desde Asobancaria proponemos trabajar con el Ministerio de Agricultura, Finagro y la Superintendencia Financiera en el reperfilamiento de sus deudas. Entre las alternativas por estudiar están la ampliación de los plazos hasta por 24 meses y la posibilidad de otorgar recursos adicionales de hasta el 30 % del valor inicial del crédito. Estas medidas podrían aliviar la carga financiera de los productores y ayudarles a sostener su actividad mientras superan los imprevistos.
Además de estas dos iniciativas, propondremos a la Comisión Nacional de Crédito Agropecuario simplificar las normas y los procedimientos del Sistema Nacional de Crédito Agropecuario, cuyo manual ha cambiado más de treinta veces solo este año, y flexibilizar la cartera sustitutiva que los bancos colocan con recursos propios. Por último, con la Superintendencia Financiera, queremos avanzar en la corrección del cálculo de la tasa de usura del crédito productivo rural, que hoy incluye operaciones de redescuento cuyas tasas responden a decisiones de política pública y no a las condiciones del mercado.
Responder al campo cuando más lo necesita es una labor de todos, y el crédito es un catalizador de ese esfuerzo. Bancos, Gobierno, entidades territoriales y gremios tenemos el compromiso de atender la coyuntura y llegar a los más de 1,7 millones de productores que aún no tienen crédito formal. Porque el milagro del campo, como todos los milagros, también se construye.
https://www.larepublica.co/analisis/jonathan-malagon-2590707/una-apuesta-por-el-agro-4491385